저자: 이형수 · 한국인
요약 보기
AI 슈퍼사이클의 병목이 HBM·ABF 기판·후공정 테스트·네트워크/전력으로 이동 중이라고 주장. 삼성전자 베트남 40억 달러 투자(번인 테스터 53%), 스마트폰 메모리 비중 46% 급증 전망, 하이퍼스케일러 투자 4조1천억 달러, 제번스의 역설로 토큰 수요 폭발. ABF 기판 업체 영업이익률 43% 언급. SK스퀘어–SK하이닉스 상관계수 0.89를 근거로 지주사+메모리 묶음 ETF 전략 제시.
다듬은 글
안녕하십니까? 23년차 실전 투자자이자 퀀가 바람돌이입니다. 과거 헤지펀드 PM으로 현장에서 굴러보며 제가 뼈저리게 깨달은 단 한 가지 진실이 있습니다. 수익은 내가 원한다고 나오는 결과가 아니라, 질 높은 판단 과정이 차곡차곡 누적되었을 때 따라오는 자연스러운 부산물이라는 것입니다. 오늘은 우리가 이미 확보한 좋은 분석 엣지들을 포트폴리오에 어떻게 확률적으로 배치할지, AI 슈퍼사이클의 구조적 병목 현상을 파헤치며 함께 점검해 보겠습니다.
커피 한잔 준비하시고 바로 시작하겠습니다. 이 거대한 사이클이 여러분의 계좌에 정확히 어떤 영향을 미칠지 가늠하기 위해, 이 반직관적인 숫자 하나부터 짚고 가겠습니다. 40억 8천만 달러. 최근 삼성전자가 베트남에 집행하기로 한 대규모 투자 금액입니다. 여기서 우리가 주목해야 할 기대값의 핵심은, 이 막대한 자본이 화려한 최첨단 패키징 라인이 아니라 철저히 후공정 테스트 장비라는 아주 아날로그적인 영역으로 쏟아지고 있다는 사실입니다.
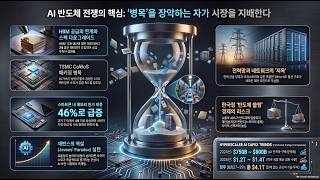
화면의 데이터 테이블을 한번 보시죠. 삼성의 40억 달러 투자, 스마트폰 원가 내 메모리 비중이 46%까지 급증한다는 시장 데이터, 그리고 0.89에 달하는 지주사와의 상관계수까지. 이 수치들은 단순한 전망이 아니라 키움 자산운용과 주요 리서치를 통해 교차 검증된 단단한 팩트들입니다. 이 데이터들이 공통으로 가리키는 방향은 명확합니다. 반도체 시장의 무게 중심이 고대역폭 메모리와 테스트 인프라 쪽으로 매우 빠르게 이동하고 있다는 것이죠. 우리는 여기서 투자 확률을 다시 계산해야 합니다.
오늘 함께 밟아갈 논리적 로드맵입니다. 핵심 요약부터 실전 액션 플랜, 그리고 필수 용어 정리까지 전체 밸류 체인을 순서대로 해부해 보겠습니다.
---
밑그림을 먼저 그려보겠습니다. 향후 3년간 하이퍼스케일러들이 쏟아부을 자본이 무려 4조 1천억 달러에 달할 수 있습니다. 이 엄청난 돈이 지금 특정 병목 구간으로 깔때기처럼 빨려 들어가고 있습니다.
AI가 똑똑해지고 비용이 싸지면 투자가 줄어들까요? 아닙니다. 제본스의 역설에 의해 토큰 수요는 오히려 폭발적으로 팽창하고 있습니다. 결국 이 거대한 트래픽을 감당하지 못하는 물리적 한계점, 즉 HBM, 첨단 기판, 후공정 테스트가 우리가 자본을 선점해야 할 최적의 타깃 존이 되는 것입니다.
---
슈퍼사이클이라는 판에서는 언제나 병목을 쥔 자가 프라이싱 파워, 즉 가격 결정권을 독식합니다. 그 권력의 이동 경로를 추적해 보면 아주 흥미롭습니다. 초기엔 단순히 엔비디아의 GPU가 모자랐습니다. 그러다 TSMC의 CoWoS 패키징으로 병목이 넘어갔고, 최근엔 HBM 수급을 잡았습니다. 그렇다면 다음은 어디일까요? 데이터센터의 전력망과 올투올 네트워크로 제약이 이동할 확률이 지금 시점에서 가장 높습니다.
HBM이 왜 그토록 지독한 병목인지는 직관적인 비교로 바로 이해가 가실 겁니다. 일반 범용 메모리 1GB를 뽑아낼 때 웨이퍼 1장이 필요하다고 치면, HBM 1GB를 만들기 위해서는 웨이퍼 두 장, 많게는 세 장을 쏟아부어야 합니다. 적층 과정에서 발생하는 로스율 때문입니다. 이건 단순히 돈을 더 쓴다고 당장 해결되는 문제가 아닙니다. 물리적 생산량의 천장이 이미 닫혀 있는 상태인 것입니다.
처음에 말씀드린 40억 달러 베트남 투자로 다시 돌아와 볼까요? 이 막대한 장비 발주 물량의 무려 53%가 번인 테스터에 집중되어 있습니다. 반도체 칩을 고온 환경에 집어넣고 타 버리지 않는지 가혹하게 검사하는 과정이죠. 이 아날로그적인 품질 관리에 수조 원이 투입된다는 것은, 현재 밸류체인 내에서 후공정 수율 관리가 얼마나 피 말리는 병목인지를 현장의 언어로 증명하는 것입니다. 우리는 바로 이런 실질적인 결핍 구간에서 기대값을 찾아야 합니다.
---
거시적 포트폴리오 관점에서 시나리오를 세 개로 나눠보겠습니다. 최상의 불 케이스는 TSMC라는 압도적 해자를 바탕으로 IT 수출 80%를 찍으며 고성장하는 대만입니다. 반대로 최악의 베어 케이스는, 단일 기업 노키아에 국가 경제를 올인했다가 몰락을 겪은 핀란드 모델이겠죠.
그렇다면 우리가 투자하는 한국 시장의 베이스 케이스는 어떨까요? IT 수출 비중이 54%로 꽤 높지만, 그 아래를 조선, 방산, 배터리 같은 중견 및 대형 산업들이 탄탄하게 받쳐주고 있습니다. 이 하이브리드 구조가 주는 복원력 덕분에, 뼈아픈 다운 사이클이 오더라도 포트폴리오가 완전히 붕괴할 확률이 현저히 낮아집니다. 방어막 역할을 하는 것입니다.
---
뷰를 살짝 좁혀서 데이터센터 내부의 네트워크 구조를 들여다보겠습니다. 직관적으로 이해하기 위해 비유를 하나 들어보죠. 과거의 데이터센터가 손님이 주방에 주문을 넣고 얌전히 기다리는 식당이었다면, AI 데이터센터는 수천 대의 차량이 실시간으로 소통해야 하는 초거대 택시 회사와 같습니다.
여러분이 50억 원을 대출받아 최고급 택시들을 뽑아 넣었는데, 배차 시스템이 구형이라 기사님들의 30%가 그냥 공터에서 놀고 있다면 어떻게 하시겠습니까? 여기서 2억 원을 더 들여 최신 통신망을 까는 건 아까운 비용이 아닙니다. 놀고 있는 내 50억 원어치 유휴 자산을 회수하기 위한 필수적인 레버리지 투자입니다. AI 데이터센터에서 네트워크 장비가 바로 그 2억 원짜리 핵심 배차 시스템 역할을 하는 것입니다.
이 현상을 가장 우아하게 설명하는 경제학 용어가 바로 제본스의 역설입니다. AI 토큰 생성 비용이 저렴해지고 효율성이 높아지면, 빅테크들이 "이제 인프라 투자를 좀 줄여도 되겠다"고 할까요? 천만의 말씀입니다. 가격이 싸지면 사람들은 AI를 상상도 못 했던 곳까지 끌어다 쓰며 기하급수적으로 워크로드를 폭발시킵니다. 결국 데이터센터 가동률은 1년 365일 내내 한계치에 머물 수밖에 없는 구조적 굴레에 빠진 것입니다.
여기서 실전에 바로 써먹을 수 있는 30초짜리 인사이트 하나를 도출해 보겠습니다. AI 칩 덩치가 커지면서 첨단 패키징에 들어가는 ABF 기판 수요가 공급을 완전히 압도하고 있습니다. 자금이 넉넉한 빅테크 고객들은 이제 가격 협상 따위는 접어두고 선수금부터 꽂아주며 장기 계약으로 물량부터 묶어두려 혈안이 되어 있습니다. 이 구조적 병목 덕분에 기판 공급자들의 영업이익률은 43%라는, 제조업에선 거의 경이로운 숫자를 향해 가고 있습니다. 프라이싱 파워가 누구 손에 쥐어져 있는지 보여주는 팩트입니다.
---
그렇다면 이 논리를 우리 계좌에 어떻게 적용할 것인가? 구조적 성장은 믿지만 특정 개별 종목의 널뛰는 변동성이 부담스러우시다면, 이 상관계수 데이터를 유심히 보십시오. 최근 1년 기준 SK스퀘어와 SK하이닉스의 주가 상관계수는 무려 0.89입니다. 사실상 지주회사와 사업회사가 시장에서 하나의 몸처럼 완벽하게 록스텝으로 움직이고 있다는 뜻입니다.
투자의 기대값을 영리하게 높이는 방법 중 하나는, 키움의 관련 ETF처럼 순수 메모리 주도주와 지주회사를 전략적으로 한 바구니에 묶은 레버리지 상품을 활용하는 것입니다. 이건 단순히 반도체 사이클에 올라타는 것을 넘어섭니다. 국내 자본시장의 가장 강력한 테마인 주주환원율 제고라는 지주사들의 알파 수혜까지 확률적으로 결합하면서, 개별 기업의 퓨어 플레이 리스크를 헤지해 버리는 아주 스마트한 구조적 접근법입니다.
---
지식의 뼈대를 단단하게 잡아줄 핵심 용어부터 정리하겠습니다.
**MoE(전문가 혼합 모델)**: 모든 신경망을 다 깨우지 않고, 질문에 맞는 특정 전문가망만 가동하는 효율적인 방식입니다. 하지만 이 전문가들끼리 데이터를 주고받기 위해 막대한 올투올 트래픽이 발생하면서, 결과적으로 데이터센터의 하드웨어 병목을 극심하게 만드는 주범이기도 합니다.
**ABF 기판**: 과거엔 조미료나 만들던 회사가 개발한 절연 필름이 지금은 전 세계에서 가장 비싸고 귀한 AI 칩들의 생산 상한선을 물리적으로 통제하고 있습니다. 가장 클래식하고 치명적인 소재 병목입니다.
과거 헤지펀드 PM 시절 저 역시 얄팍한 확신 하나만 믿고 배팅했다가 시장에 값비싼 수업료를 치른 적이 한두 번이 아닙니다. 주식 시장에 100%라는 숫자는 존재하지 않고, 불확실성은 늘 우리의 동반자입니다. 그러니 우리는 늘 지적으로 겸손해야 하며, 화려한 결과론이 아니라 투명하고 치밀한 분석 과정 자체에 자본을 걸어야 합니다. 잊지 마십시오. 내 돈은 결국 내가 지키는 것입니다.
오늘 추론의 기대값을 세 줄로 정리해 드리겠습니다.
첫째, 이번 사이클의 초과 수익은 순수 연산 능력이 아니라, 끊임없이 이동하는 물리적 인프라 병목에 존재합니다. 둘째, 한국 시장 특유의 하이브리드 거시 구조는 하락장에서 훌륭한 방어력을 제공합니다. 셋째, 지주사를 결합한 전략적 ETF 구조는 개별 종목이 가진 리스크를 기대값 높은 수익으로 전환해 주는 최적의 도구입니다.
자, 이제 다음 사이클의 가장 강력한 변수로 부상 중인 글로벌 전력 부족 사태가 다가오고 있습니다. 여러분은 내일 장 포트폴리오의 기대값을 어떻게 다시 계산하시겠습니까? 커뮤니티 탭이나 댓글로 여러분만의 날카로운 인사이트를 남겨주시면, 저도 꼼꼼히 읽고 피드백을 나누겠습니다.
지금까지 23년차 실전 투자자 바람돌이였습니다. 감사합니다.
---
**[English Summary for Global Investors]**
To synthesize for the global portfolio: the AI super cycle's expected value is no longer localized in pure compute, but in the rapidly shifting physical bottlenecks of the supply chain. We are tracking a clear migration from advanced packaging constraints into power grids and all-to-all networking architectures, a dynamic driven heavily by the Jevons Paradox. Mitigating pure-equity risk through strategic wrappers, such as ETFs that blend direct memory exposure with highly correlated holding companies, is currently the most mathematically sound approach to compounding capital in this macro environment. Stay disciplined, and protect your capital.


Comments 0