저자: TickerDecode진행자 · 외국인
요약 보기
빌 애크먼 포트폴리오를 6/30 기준 동일가중 매수했을 때 약 25% 수익이 났다는 점을 짚고, 13F 공시가 8월 중순에야 나오므로 실제 추종 수익은 다르다고 설명. 마이크로소프트(MSFT)는 현금흐름과 AI 지분이 강점이지만 밸류에이션 F, EPS 추정치 상향 둔화로 퀀트 hold(3.48). 메타는 모멘텀 회복과 기업용 AI 플랫폼 기대가 있으나 잉여현금흐름 급감·기관 매수 둔화·밸류에이션 부담으로 hold(3.42). 두 종목 모두 10월 28일 실적 발표 후 단계적 매수를 고려하는 입장.
다듬은 글
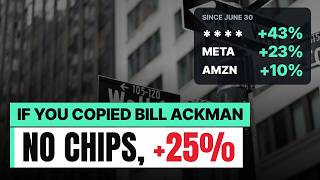
6월 30일에 빌 애크먼 포트폴리오의 빅테크 3종목을 같은 금액씩 샀다면 4개월도 안 돼 25% 수익이 났을 겁니다. 마이크로소프트는 42.6%, 메타는 23.2%, 아마존은 10.2% 올랐습니다. 그런데 흥미로운 점이 있습니다. 애크먼의 1위 보유 종목은 이 셋이 아니라 우버였습니다. 같은 기간 우버는 오히려 4.5% 떨어졌습니다. 그리고 194억 달러 규모, 14개 종목으로 이뤄진 이 포트폴리오에는 AI 반도체주가 단 한 개도 없습니다. 그렇다면 지금 따라 사기엔 너무 늦었을까요? 오늘은 시킹알파의 퀀트 등급과 시킹알파 기사 두 편을 가지고 마이크로소프트와 메타, 두 종목을 살펴보겠습니다.
먼저 애크먼이 2분기에 무엇을 했는지 보겠습니다. 가장 큰 변화는 구글 모회사 알파벳 전량 매도였습니다. 대신 마이크로소프트를 약 10%, 메타를 약 20% 추가 매수했습니다. 아마존은 25% 줄였지만 여전히 4번째로 큰 보유 종목입니다. 마이크로소프트는 23억 2천만 달러로 3위, 아마존은 20억 4천만 달러로 4위, 메타는 18억 달러로 7위입니다. 새로 편입한 종목은 비자, 마스터카드, S&P 글로벌, 넷플릭스입니다.
한 가지 짚고 넘어갈 점이 있습니다. 앞서 보여드린 25%는 6월 30일 종가에 샀다고 가정한 수익률이지, 애크먼의 실제 수익률이 아닙니다. 13F 보고서는 8월 중순에야 공개됩니다. 보고서를 기다렸다가 매수했다면 이미 주가가 오른 뒤였을 겁니다. 마이크로소프트는 8월 13일에 이미 497달러였습니다. 그러니 유명 투자자를 따라 할 때 진짜 질문은 그가 무엇을 샀는가가 아니라, 오늘 가격에서도 그 주식이 여전히 타당한가입니다. 퀀트 등급으로 확인해 보겠습니다.
먼저 그의 1위 보유 종목 우버입니다. 6월 30일 72.16달러에서 오늘 68.94달러로, 약 4.5% 하락했습니다. 전설적인 투자자의 최고 선택도 항상 정답은 아니라는 뜻입니다. 아마존은 제 다른 영상(드레이븐 밀러 영상)에서 퀀트 등급과 분석을 자세히 다뤘으니 위 카드를 눌러 보시기 바랍니다. 오늘은 애크먼이 추가 매수한 마이크로소프트와 메타에 집중하겠습니다.
주가는 531.87달러로, 6월 30일 373달러에서 42.6% 올랐습니다. 셋 중 상승폭이 가장 큽니다. 먼저 등급을 보겠습니다. 월가 애널리스트 평점은 4.66으로 강력 매수입니다. 56명 중 40명이 강력 매수, 13명이 매수, 3명만 보유, 매도는 0명입니다. 시킹알파 애널리스트 평점은 3.81로 매수입니다. 그런데 퀀트 등급은 3.48로 보유입니다. 왜 퀀트 등급만 보유일까요? 세부 항목 등급을 보면 이유가 드러납니다. 수익성은 A+, 모멘텀은 A-입니다. 3개월 전 C에서 크게 올랐습니다. 성장성은 C, 밸류에이션은 F입니다. 수익성은 최상위 등급이고 주가 추세도 개선됐지만, 밸류에이션은 최하위 등급 F입니다. 즉 좋은 회사이긴 하나 지금 주가는 비싸다는 뜻입니다.
한 가지 더 볼 것이 있습니다. 실적 추정치 상향(EPS 리비전)입니다. 6개월 전 B+, 3개월 전 B, 지금은 C+입니다. 애널리스트들이 실적 추정치를 올리는 폭이 점점 줄고 있다는 신호입니다. 10월 내내 퀀트 점수는 3.48에 머물렀습니다. 보유입니다. 밸류에이션 등급은 D-와 F 사이를 오갔습니다. 주가가 오를 때마다 밸류에이션이 다시 F로 떨어졌습니다. 월가 평균 목표가는 688달러로 현재가 대비 약 13% 상승 여력이 있고, 최고 목표가는 870달러, 최저는 440달러입니다.
이제 시킹알파 기사를 보겠습니다. 제임스 포드가 10월 16일에 쓴 글로, 제목은 "AI 버블이 터질 때 마이크로소프트가 승자가 될 것"입니다. 투자의견은 매수이지만, 주가가 사상 최고가 부근이라 한 번에 사지 말고 나눠서 사라고 제안합니다. 첫 번째 근거는 마이크로소프트가 AI 투자를 자체 현금으로 감당한다는 점입니다. 2026년 영업현금흐름은 1,829억 달러였고, 자본지출은 1,159억 달러였습니다. 그래도 잉여현금흐름이 670억 달러 남았습니다. AI 인프라를 빚으로 짓고 있는 오라클과는 정반대입니다. 오라클은 자본지출이 영업현금흐름의 161%이고, 순부채는 1,321억 달러입니다. 두 번째 근거는 AI 연산 비용 하락이 오히려 마이크로소프트의 소프트웨어 매출에 도움이 된다는 점입니다. 코파일럿과 깃허브 코파일럿은 연산 비용이 내려갈수록 마진이 높아집니다. 10월 12일 마이크로소프트는 자체 AI 칩 마이아 300을 공개했는데, 회사 측은 주요 GPU 시스템보다 메가와트당 토큰 처리량이 40% 많다고 밝혔습니다. 세 번째 근거는 AI 연구소 지분입니다. 마이크로소프트는 오픈AI 지분 약 25%를 보유하고 있는데 가치는 약 2,130억 달러로, 주당 약 29달러, 시가총액의 약 5%에 해당합니다. 앤트로픽 지분도 있는데, 6월 분기에만 32억 달러의 이익을 냈습니다. 즉 마이크로소프트는 AI 연구소 한 곳에만 베팅한 게 아닙니다.
그렇다면 밸류에이션이 F인데 왜 매수일까요? 저자는 받는 것에 비해 싸다고 봅니다. 마이크로소프트의 영업이익률은 46.8%로 엔비디아를 제외하면 동종 그룹에서 가장 높습니다. 섹터 대비로는 프리미엄이 붙어 있지만 자체 5년 평균보다는 저렴합니다. 선행 PER은 5년 평균보다 10.5% 낮습니다. 물론 리스크도 있습니다. 마이크로소프트 상업 수주잔고의 약 45%가 오픈AI에서 나옵니다. 올해 자본지출은 약 1,750억 달러로 예상됩니다. 가장 큰 리스크는 AI 에이전트가 코파일럿 같은 소프트웨어 매출을 잠식할 가능성입니다. 다음 큰 시험대는 10월 28일 실적 발표입니다. 애저 성장률, 오픈AI를 제외한 수주잔고, 자본지출 가이던스를 주목하시기 바랍니다.
메타 주가는 694.25달러로, 6월 30일 563달러에서 23.2% 올랐습니다. 등급부터 보겠습니다. 월가 평점은 4.58로 강력 매수입니다. 63명 중 47명이 강력 매수입니다. 시킹알파 애널리스트 평점은 3.66으로 매수, 퀀트 등급은 3.42로 보유입니다. 메타는 마이크로소프트와 닮은 구석이 많습니다. 수익성 A+, 성장성 B-로 마이크로소프트보다 낫습니다. 밸류에이션은 F이고, 6개월 연속 F입니다. 그런데 메타에서 가장 눈에 띄는 건 모멘텀입니다. 9월 초에 되살아났습니다. 9월 1일 모멘텀 등급은 C-였는데, C로 오르고, 9월 초 C+, 9월 10일 B, 22일 B+, 23일에는 A-까지 올랐습니다. 10월에는 대체로 C-에서 A- 사이를 유지했습니다. 같은 기간 퀀트 점수는 3.31에서 3.45로 올랐습니다. 이유는 메타의 기업용 플랫폼입니다. 메타는 뮤즈 에이전트, 메타 비즈니스 에이전트, 뮤즈 API, 뮤즈 코드 등 AI 기술을 기업과 개발자에게 제공하겠다고 발표했습니다. 마크 저커버그는 이를 광고 회사가 기업용 AI 시장에 들어서는 메타의 차세대 핵심 축이라고 불렀습니다. 주가는 약 550달러에서 733달러까지 올랐지만, 최근 추세는 다릅니다. 메타는 10월 13일 762.50달러를 찍고 일주일 만에 694달러까지 밀렸습니다. 약 9% 하락입니다. 모멘텀 등급은 A-에서 B+로 한 단계 내려갔습니다. 더 중요한 건, 실적 추정치 상향 등급이 3개월 전 A-에서 지금 C로 떨어졌다는 점입니다. 월가 평균 목표가는 817.87달러로 약 18% 상승 여력이 있습니다. 최고 목표가는 1,050달러, 최저는 580달러입니다.
메타 관련 기사는 Envision Research가 10월 16일에 쓴 글입니다. 제목은 "슈퍼 투자자들의 평균 매수 단가는 566달러에 불과하다"입니다. 잘 알려진 슈퍼 투자자들이 메타를 사들인 평균 단가가 566달러라는 겁니다. 익숙한 숫자 아닙니까? 메타는 6월 30일 563달러로 마감했는데, 애크먼이 추가 매수한 시점과 거의 같은 가격입니다. 저자는 566달러에 산다는 것은 선행 이익의 약 18.8배를 지불하는 것이라고 말합니다. 지난 3년간 메타의 선행 PER은 대체로 20~26배 사이였고, 20배 아래로 떨어질 때마다 곧 크게 반등했습니다. 애크먼은 쌀 때 샀다는 얘기입니다. 문제는 지금입니다. 현재 메타의 선행 PER은 24.3배이고, 대규모 자본지출 탓에 잉여현금흐름이 거의 사라졌습니다. 최근 정점에서는 150억 달러가 넘었는데 지금은 약 17억 달러입니다. 기업용 플랫폼을 키우려면 투자가 더 필요할 가능성이 큽니다. 기관 자금도 둔화되고 있습니다. 기관 순매수는 2025년 4분기 1,300억 달러를 넘었지만, 2026년 3분기에는 매수 3억 8,500만 달러, 매도 2,700만 달러에 그쳤습니다. 주가가 오르면서 풋콜 비율도 크게 올랐고, 현재 거래량 비율은 0.92로 1에 가까워지고 있습니다. 저자의 결론은 기업용 AI는 좋은 촉매지만 현재 주가에는 이미 그 낙관이 상당 부분 반영돼 있으니, 하방 리스크를 조심하라는 것입니다.
마이크로소프트: 퀀트 보유(3.48), 수익성 A+, 밸류에이션 F, 실적 추정치 상향은 약화 중. 기사는 매수하되 나눠서 사라고 권합니다. 메타: 퀀트 보유(3.42), 9월 초 모멘텀은 회복했지만 최근 꺾였습니다. 기사는 하방 리스크를 경고합니다.
월가는 두 종목 모두 강력 매수로 보지만, 퀀트 등급은 "훌륭한 회사, 비싼 가격"이라고 말합니다. 제 의견을 말씀드리면, 마이크로소프트의 품질에는 의문이 없지만 이미 40% 넘게 올랐습니다. 한꺼번에 사기보다 10월 28일 실적 발표를 기다렸다가 나눠서 담는 쪽을 택하겠습니다. 메타는 모멘텀 회복이 긍정적이지만, 실적 추정치 등급이 꺾였고 실적 발표도 앞두고 있습니다. 애크먼처럼 더 나은 가격을 기다리겠습니다. 실적 발표 후 조정이 나온다면 단계적으로 매수를 고려해 볼 만합니다.
유명 투자자를 따라 한다는 것은 같은 종목을 사는 게 아니라 적절한 가격에 사는 것입니다. 마이크로소프트와 메타 모두 이번 달 말 실적을 발표합니다. 결과가 나오면 퀀트 등급이 어떻게 바뀌는지 다시 분석해 드리겠습니다. 이 영상에서 언급한 퀀트 등급과 기사들은 시킹알파에서 확인하실 수 있고, 할인 링크는 설명란에 있습니다. 좋아요와 구독 부탁드립니다.


Comments 0