원문 보기
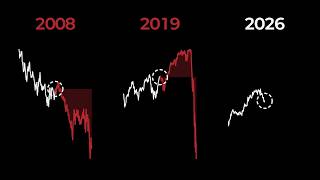
미국 금융주는 지난 9월 3일 사상 최고를 찍었습니다. 그리고 한 달이 안 돼 8.5% 하락했어요. 금융주를 들고 있다면 지금 팔아야 할까요? 버텨야 할까요? 미국에서 가장 안전하다는 단기 국채가 반년 넘게 잠잠하다가 갑자기 하락한 때가 기록에 여섯 번 있습니다. 그 한 달 동안 금융주는 여섯 번 모두 올랐어요. 그런데 그 한 달이 끝난 때부터 재면 반년 뒤엔 다섯 번 하락해 있었고 1년 뒤에도 그때보다 위에 있던 건 두 번뿐이었습니다. 금융주의 하락은 되게 나중에 왔던 거죠. 지난 9월 같은 국채가 다시 하락했습니다. 이번엔 금융주가 먼저 빠졌어요.
여섯 번 어디에도 없던 일입니다. 그럼 하락은 이미 온 걸까요? 아직 뒤에 남은 걸까요? 단기 국채가 하락했다는 건 단기 금리가 뛰었다는 뜻이에요. 그리고 1976년부터 쌓인 2년 국채 금리에 훨씬 긴 기록은 다른 쪽을 가리킵니다. 금리가 뛰는 한 달 동안 금융주가 이렇게 먼저 빠졌던 때는 그렇지 않았던 때보다 1년 뒤 평균이 훨씬 더 높았어요. 그럼 이번엔 왜 먼저 빠졌을까요? 금융주가 빠진 바로 그 한 달 2년 국채 금리는 2023년 6월 이후 가장 크게 올랐습니다. 연준이 금리를 올린 달인이 답은 쉬워 보이죠. 그런데 9월 16일 인상이 발표된 날 2년 금리는 조금 올랐다가 다음날 그만큼 되돌렸어요.
이틀을 합치면 제자리였습니다. 금리를 밀어 올린 건 연준의 결정 그 자체가 아니었던 거예요. SMP 500이 0.4% 빠진 그날 금융주는 1.6% 하락했습니다. 그럼 무엇이 금리를 밀어 올렸을까요? 그 한 달 유가가 다시 뛰고 있었습니다. 2월 28일 미국과 이스라엘이 이란을 공격했고 브랜트 유는 봄에 크게 올랐다가 7월 초엔 70달러 아래까지 내려왔어요. 8월엔 90달러 안팎이었고요. 8월 19일 트럼프는 이란을 겨냥한 경제 조치를 알리며 그것을 경제적 디데이라고 불렀습니다. 금융주가 빠진 그 한 달 브랜트는 30% 올랐어요. 유가가 오르면 물가가 오르고 물가가 오르면 금리가 오른다.
다들 그렇게 생각하죠. 그런데 그 한 달 5년 국채 금리가 0.62% 2% 포인트 오르는 동안 시장이 예상하는 앞으로 5년의 물가는 0.01% 포인트 움직였을 뿐이에요. 중간은 유가를 따라 올랐다가 연준이 금리를 올리고 유가도 꺾이면서 도로 내려왔거든요. 옳은 거의 전부는 물가를 빼고 남는 진짜이자 실질 금리였습니다. 연준도 7월 회의 의사록에 6월 회의 한 달 반 동안 유가가 올라도 시장이 보는 물가 전망은 거의 움직이지 않았고 금리는 주로 연준이 더 올릴 거라는 기대 때문에 올랐다고 적어두었어요. 9월에도 그대로였던 거죠. 그 기대는 언제 커졌을까요?
그 한 달 2년 금리가 오른폭에 2분 가까이가 사흘에 몰려 있었습니다. 첫날은 케빈 워시 연준 의장이 잭슨홀에서 연설한 날이에요. 지금 연준이 무엇보다 집중해야 할 것은 물가다. 석달 안에 금리가 오를 확률은 시장 가격으로 따지면 그날 하루 만에 63%에서 86%로 뛰었어요. 둘째 날은 미국 유가가 다시 100달러를 넘은 날이었습니다. 셋째 날은 경기 조사가 예상보다 강하게 나오고 정부가 5%가 넘는 금리로 5년짜리 국채를 판 날이었고요. 사흘 가운데 연준이 무엇을 결정한 날은 하루도 없었어요. 그 사흘에 있었던 건 연준의 결정이 아니라 연준의 말 그리고 유가와 좋은 경기 소식이었던 거죠.
그 사이 9월 말 미국의 5년 실질 금리는 2008년 말 이후 가장 높아졌습니다. 2008년이라는 말이 나오면 금융주를든 사람에게 떠오르는 물음이 있죠. 은행은 괜찮은가? 흔들린 폭으로 따지면이 단기 국채가 이번 전에 이만큼 하락했던 건 2023년 3월 초까지의 한 달이었어요. 그 9일 뒤 실리콘 밸리 은행이 문을 닫았습니다. 이번엔 돈의 움직임이 달랐어요. 미국 상업은행 예금은 줄기는 커녕 9월에도 1년 전보다 6% 넘게 많았습니다. 적어도 9월까지 돈은 은행을 떠나지 않았어요. 은행 쪽에서 보면 금리가 오르는 건 원래 나쁜 소식도 아니었습니다.
은행은 돈을 빌려주고 이자를 받는 곳이니까요. 2007년부터 2021년까지 그리고 2023년부터 지난해까지 해마다 2년 금리가 오르는 날엔 금융주도 오르는 쪽이었어요. 단기 국채가 하락했던 여섯 번도 모두 그런 해에 있었습니다. 올해는 반대였어요. 3월부터 금리가 오르는 날 금융주가 내리는 쪽으로 돌아섰습니다. 올해를 통틀어 보면 그 정도가 2022년과 거의 같아요. 그 앞으로는 연준이 금리를 올리던 1999년이 그랬고요. 여섯 번 어디에도 없던 일이 여섯 번 어디에도 없던 해에 일어난 거예요. 왜 뒤집혔는지는 알 수 없습니다. 두집 해에 금융주에 하락을 거는 돈도 불어났어요.
공매도는 주식을 빌려 팔았다가 나중에 사서 갚는 거래라 가격이 내려야 돈을 봅니다. 금융주 ETF의 공매동은 2월부터 불어나 3월 중순엔 1월 말에 2.5배가 됐고 8월 말에 다시 크게 들었어요. 손실을 막으려고 걸어둔 목도 섞여 있어서 전부가 하락 배팅은 아니지만요. 금리가 오르면 금융주가 내리는 해, 하락에 걸린 큰 돈 그리고 9월에 금리 급등 이걸로 답이 된 것 같습니다. 그런데 맞지 않는 사실이 있어요. 관계가 뒤집힌 3월 뒤에도 금융주는 3월 말 바닥에서 9월 3일 사상 최고까지 23% 가까이 올랐습니다. 하락에 걸었다면 다섯 달 넘게 틀린 셈이에요.
9월도 마찬가지입니다. 2년 금리가 가장 크게 뛴 사흘 금융주는 다 합쳐 0.4% 4% 빠졌을 뿐이에요. 워시가 연설한 날엔 오히려 올랐고요. 금리만으로는 이번 하락이 설명되지 않습니다. 금융주가 크게 빠진 두 날을 다시 보면 다른 것이 보여요. 하나는 금리가 이틀 합쳐 제자리였던 인상날입니다. 그날 지역은행 헌팅턴은 높게 이어진 단기 금리와 대출 예금 금리 경쟁 때문에 이자로 버는 몫이 기대만큼 늘지 않을 거라며 전망을 낮췄어요. 주가는 5.6% 빠졌습니다. 은행 한 곳에 말이지만 금리가 오르는게 지금은 왜 은행에 좋기만 하지 않은지를 은행 스스로 말한 거예요.
가장 크게 빠진 날은 9월 22일 2년 금리는 오히려 내린 날이었습니다. 그날 한 기사는 대형 은행과 보험사 증권사의 하락을 메타의 새 AI 비서 뮤주 같은 도구가 고객이 습관처럼 머무는 덕에 버는 사업을 흔들 수 있다는 투자자들의 두려움으로 적었어요. 같은 날 뚜렷한 계기가 없다고 적은 시장 메모도 있었고요. 기사가 적은 건 정해진 원인이 아니라 그날의 두려움입니다. 그날 장단기 금리차가 좁아진 것을 함께든 글도 있었지만 그 두려움 자체는 금리와는 다른 곳에서 왔어요. 단기 금리가 오르자이자 마진을 걱정한 은행 그리고 AI가 고객을 데려갈지 모른다는 새 두려움.
금융주 앞에는 금리 말고도 다른 줄이 하나 더 있었던 겁니다. 그렇다면 이번 하락은 이미 온 걸까요? 아직 뒤에 남은 걸까요? 이번 9월 인상은 시장이 이미 알고 있었어요. 인상 첫날 석달 안에 금리가 오를 확률은 95.9%였습니다. 9%였습니다. 그런데이 숫자 낯이 익습니다. 2016년 12월 인상 때 연준 의사록에는 이런 문장이 있어요. 시장 참가자들은 금리 인상 확률을 거의 95%로 봤다. 여섯 번 가운데 반년 뒤 금융주가 오른 단 한 번이 바로 그때였습니다. 1년 뒤 금융주는 20% 넘게 올라 있었어요. 그때 금융주를 판 사람은 그 상승을 놓쳤습니다.
가장 나빴던 해는 2008년 4월이었어요. 그때 단기 금리는 투자자들이 안심하는 가운데 올랐습니다. 그 무렵 의사록은 경제 지표와 대형 금융 회사들의 발표가 투자자들에게 앞으로의 경기에 대해 더 큰 자신감을 준 것으로 보인다고 적었어요. 반년뒤 금융주는 38% 하락해 있었습니다. 시장이 미리 알고 있었다는 것도 안심했다는 것도 결과를 가르지는 못한 거예요. 다른 해외 금융주도 제각이었습니다. 2021년 11월엔 연준이 아직 한 번도 올리지 않았는데 2년 금리가 먼저 뛰었어요. 크리스토퍼 월러 연준 이사는 지난 9월 그때를 이렇게 돌아봤습니다.
22년 3월까지 2년 국채 금리는 2% 포인트 올랐는데 우리는 아직 기준 금리를 바닥에서 움직이지도 않았다. 그 반년 동안 금융주를 버틴 사람은 13.8% 하락을 맞았어요. 2015년 11월엔 금융주가 반년 안에 한 때 20% 가까이 빠졌다가 반년 끝엔 5% 안팎 하락으로 마쳤습니다. 바닥에서 공포에 판 사람이 반년을 버틴 사람보다 훨씬 큰 손실을 확정한 거죠. 2019년 9월엔 금융주가 먼저 10% 넘게 올랐다가 코로나 폭락을 맞았어요. 반년 끝에 하락은 금리보다 바이러스 때문이었습니다. 여섯 번의 반년 하락폭은 대부분 2008년과 2019년 두 번이 만들었어요.
둘을 빼면 하락은 훨씬 작았습니다. 1년 뒤 그때보다 위에 있던 건 주식 전체가네 번, 금융주는 두 번이었어요. 주식 전체를 판 사람은 대게 상승을 놓쳤지만 금융주를 판 사람은네 번 하락을 피했습니다. 물론 여섯 번은 적은 숫자예요. 2년 금리는 1976년부터 기록이 있고 반년 넘게 잠잠하다가 이렇게 갑자기 뛴 때가 23번이었습니다. 그 뒤 반년 금융주의 평균 상승은 아무 때나 샀을 때에 절반에도 못 미쳤어요. 그래도 하락한 건 절반이 안 됐습니다. 위험은 실제로 있었지만 매번 하락하는 법칙은 아니었던 거죠. 그 23번 가운데 금리가 뛰는 한 달 동안 금융주가 이미 하락해 있던 때가 11번입니다.
이번처럼 먼저 빠졌던 때죠. 그 11번 1년 뒤 금융주는 평균 16% 넘게 올라 있었어요. 나머지는 4% 대였고요. 평소에 1년과 비슷했던 건 오히려 먼저 빠졌던 족이었습니다. 이번 9월도 2년 금리로 재면 여기에 들어요. 금리가 뛴 금융주 ETF는 6% 넘게 빠졌습니다. 그럼 이번엔 오히려 좋은 신호일까요? 그 11번은 대부분 1990년대 중반까지의 일이에요. 2000년 뒤로는 두 번뿐이고 그 가운데 가장 최근이 2021년 말입니다. 그 국면은 단기 국채에 여섯 번에도 들어 있어요. 두 기록에 함께 들어 있는 가장 최근에 한 번이죠.
그때 금융주는 1년 뒤에도 하락이었습니다. 먼저 빠지지 않았던 쪽의 평균은 2008년과 1989년 두 해가 크게 끌어내리기도 했어요. 그 둘을 빼면 두 쪽의 차이는 3% 포인트 안팎으로 줄어듭니다. 상승 쪽 기록은 진짜지만 오래됐고 몇태가 그 차이를 크게 만든 거예요. 기록이 몇 해에 크게 기된다면 남는 건 지금의 숫자입니다. 인상날 연준 회의 참석자 18명 가운데 16명이 올해 안에 한 번 이상 더 올린다고 봤어요. 18명 전망의 한 가운데는 내년에도 금리를 내리지 않는 쪽이었고요. 그런데 9월 29일 존 윌리엄스 뉴욕 연준 총재는 추가 인상이 급하지 않다고 했어요.
다음날 나온 8월 물가 숫자는 예상보다 낮았고 연예 계정으로 7월 숫자도 조금 낮아졌습니다. 10월 인상 기대는 이틀 사이 절반으로 줄었어요. 그러고도 금리는 다시 올랐습니다. 10월 5일 10년 국채 금리는 2002년 이후 가장 높았어요. 단기 국채의 하락이 확인된 뒤 열흘 근육주는 더 하락했고 나스닥 100백 ETF는 올랐습니다. 열흘로 반년을 말할 수는 없어요.이 이 반년은 2027년 3월에 끝나고 결과는 아직 아무도 모릅니다. 하락 쪽에는 단기 국채에 여섯 번이 있습니다. 반년 뒤 다섯 번 하락했던 기록이에요. 다만 여섯 번뿐입니다.
2008년 말 이후 가장 높은 실질 금리가 지금 그대로 있고 연준 전망의 한 가운데는 내년에도 금리를 내리지 않는 쪽입니다. 상승 쪽에는 2년 금리의 긴 기록이 있습니다. 먼저 빠졌던 11번은 1년 뒤 평균 16% 넘게 올라 있었어요. 다만 오래된 기록입니다. 9월까지 돈은 은행을 떠나지 않았고 10월 인상 기대는 9월 말 절반으로 줄었습니다. 하락은 걸까요? 단기 국채의 기록에서 반년을 버틴 사람은 대게 하락을 맞았고 긴 기록에서 먼저 빠진 뒤에 판 사람은 대게 1년의 상승을 놓쳤습니다. 여러분은 지금 어느 쪽이 더 두려우신가요? 영상을 시청해 주셔서 감사합니다.






Comments 0