저자: 싱글파이어 · 한국인
요약 보기
작성자는 16년간 근로소득과 예적금으로 자산을 모으다 코로나 이후 경제적 자립을 결심하고 투자를 시작했다. 아파트 보증금을 5천만 원으로 줄이고 3.5억을 더해 약 6억을 투자했으며, 나스닥·금과 바이오주 한 종목에 30~40%를 몰빵해 2년 만에 자산을 1.5~2배로 불렸다. 작년 8월 약 13억 원 규모로 파이어했다. 작성자는 성과의 핵심을 투자 실력보다 보증금 축소로 생긴 현금을 투자에 돌린 데 있다고 본다.
다듬은 글
작년 8월쯤 13억 원 규모로 파이어를 하게 되었습니다. 2024년부터 공격적인 투자를 시작했는데, 그때 투자한 종목 중 하나가 두 배 이상 올랐습니다. 중간에 분할 매도를 하면서 총 수익률은 1.5배에서 두 배 정도 됩니다. 특별한 비결이라기보다 가장 주요했던 건 보증금을 크게 낮추고 그 돈을 투자에 돌렸다는 점입니다.
안녕하세요. 브런치에서 하드보일드를 운영하고 있는 40대 파이어족입니다. 은퇴한 지는 1년 정도 되었고, 16년 정도 일을 하다가 작년 8월에 파이어를 했습니다.
부동산은 따로 없고, 월세 보증금 등 고정 자산이 1억 정도 있습니다. 나머지 12억 정도는 금융 자산이어서 총 13억 정도입니다. 배당 성격의 주식은 많지 않고 성장주 중심으로 투자하고 있어서 월 배당 흐름은 50만 원 미만입니다. 나머지 생활비는 보유 현금에서 인출해 쓰고 있습니다.
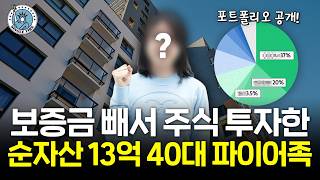
- 나스닥 지수 약 37% - 원화 약 20% - 달러 약 3.5~5% - 금 약 10% - SK하이닉스 약 10% - 구글 약 7% - 배당 소득 감면 리츠 ETF(코덱스 한국 부동산 리츠 인프라, 약 5천만 원, 월 30만 원 수준 수입) - IRP 연금 자산 약 1.5% - 비트코인 약 1.5% - 나머지는 보증금 등 고정 자산
투자하기 전에는 평범한 직장인이었습니다. 매주 로또를 사고, 1억 미만의 금액으로 투자하며 증권사 앱을 보며 오르내림에 울고 웃는 정도였습니다. 주로 예적금으로 자산을 불렸고, 근로소득 저축과 소액 투자로 조금씩 자산을 쌓았습니다.
개인적으로 큰 변화를 겪으면서 경제적으로 홀로서기를 해야겠다고 결심했고, 코로나 이후 모두가 투자에 뛰어들던 시기여서 본격적으로 투자를 시작했습니다. 당시 가진 돈 6.5억 중 4억이 아파트 보증금에 묶여 있었는데, 마침 이사를 하게 되어 보증금을 5천만 원으로 줄이고 3.5억을 더해 약 6억을 투자했습니다.
초기 포트폴리오는 나스닥 약 30%, 채권 약 10%, 현금 약 10%, 금 약 10%였고, 나머지 30~40%는 공격적인 성장 성격의 바이오주 한 종목에 몰빵했습니다. 내실이 좋고 성과가 나올 것 같다는 믿음이 있었고, 실제로 두 배 이상 올랐습니다. 나스닥과 금도 많이 올라 자산이 한두 배 불어났고, 작년 8월 13억 원 정도에 퇴사했습니다.
은퇴가 목적은 아니었습니다. 잠시 쉬다가 일자리를 알아볼 생각이었는데, 은퇴 생활을 즐기다 보니 더 일하고 싶지 않아져서 그대로 파이어하게 되었습니다.
올해 초 코스피가 치솟으면서 SK하이닉스를 보유하게 되었고, 자산이 18억까지 올랐다가 최근 다시 빠져 13억 원, 거의 원점으로 돌아왔습니다. 파이어 이후 자산이 5억 줄어든 셈이라 불안하지 않다면 거짓말일 것입니다. 다만 작년과 같은 13억이라는 점에서 큰 변화는 없다고 생각하려 하고 있고, 보유한 현금으로 달러와 나스닥을 조금씩 사며 대비하고 있습니다.
SK하이닉스는 올해 4~5월 200만 원 초반에 매수했는데, 거의 고점이었습니다. 300만 원까지 올랐을 때 일부 익절했지만 이후 계속 하락해 지금은 약 40% 마이너스이고, 오늘 기준으로는 거의 50%일 수도 있습니다. 현재는 분할 매도 중입니다.
종목 자체의 매력이 없는 건 아니고 앞으로도 가능성이 높다고 봅니다. 하지만 돌이켜보면 종목 문제가 아니라 포모(FOMO) 때문에 매수한 것이 잘못된 결정이었다고 생각합니다.
특별히 투자를 잘해서 파이어했다고 생각하지는 않습니다. 가장 주요했던 건 보증금을 크게 낮추고 그 돈을 투자에 넣은 것입니다. 결국 현금이 일하게 만들었고, 그것이 운 좋게 터져서 은퇴할 수 있었다고 봅니다.
또 하나 중요하게 생각하는 것은 기회가 왔을 때 잡을 수 있도록 현금을 보유하는 것입니다. 4억이면 연 10%만 수익이 나도 2년에 8천만 원인데, 보증금에 묶여 있으면 그 돈은 아무 일도 하지 못하는 죽은 돈이라는 걸 깨달았습니다. 그래서 이 돈을 일하게 만들어야겠다는 생각이 가장 컸습니다.
부동산 투자도 생각은 해 봤지만 제게는 어려운 분야라고 판단했습니다. 처분이 어렵고, 법리·세무적으로 따져야 할 것이 많아서 무겁고 복잡한 자산은 제게 맞지 않았습니다. 그래서 가볍게 치고 빠질 수 있는 주식 쪽을 택했습니다.
다시 같은 시점으로 돌아가도 비슷한 전략을 취할 것 같습니다. 당시에는 근로소득이 있어서 큰 보증금을 몰빵할 수 있었다고 봅니다. 다만 공격주에 더 많은 돈을 투입했다면 지금 더 여유가 있었을 것이라는 아쉬움이 있습니다. 처음이라 과감하게 투자하지 못한 점이 아쉽습니다. 다만 투자는 무엇보다 계획이 먼저 필요하다는 생각입니다.




Comments 0