저자: 미상 · 한국인
요약 보기
S-Oil은 신고가 14만원 이후 외국인·기관 매수로 조정 중이며, 공매도 잔고 급감(13%→7.6%)에 따른 숏커버링 가능성이 있다. 샤이 프로젝트 상업 가동과 고부가 석화 비중 확대가 구조적 긍정 요인. 7/24 2분기 실적이 방향의 핵심 이벤트이며, 12만8천원 지지 시 신고가 재도전 가능성. 다만 중동 리스크가 변수. 영상 후반에 유료 문자 리딩 유도 및 개인 번호 홍보 포함(광고성 요소 주의).
다듬은 글
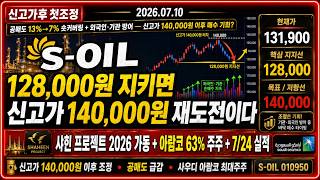
S-OIL 주자 여러분, 상승시그널 TV입니다. 오늘 짚어드릴 종목은 S-OIL입니다. 그저께 금요일 종가를 보면 131,900원으로 마감했습니다. 전일 대비 1,600원, 1.2% 소폭 하락이에요. 그런데 이 하락에서 중요한 점이 있습니다. 그저께 외국인이 11,371주, 기관이 3,053주를 함께 순매수했어요. 외국인과 기관이 사는데도 주가가 내려간 건 개인이 15,313주를 던졌기 때문입니다. 코스피가 반등하는 국면에서 S-OIL만 소폭 조정받은 건, 이틀 전 신고가 14만 원을 달성한 이후 차익 실현 압박 때문이에요. 기준을 딱 잡아 드리겠습니다.
정확한 매수가, 손절가, 최종 매도가는 그저께 금요일 기준으로 정리해 드릴 예정입니다. 정유 대장주의 조정을 담아, 댓글창에 '정유'라고 한 번씩 적어 주세요. 그럼 핵심 뉴스부터 읽겠습니다.
그저께 S-OIL을 특히 봐야 하는 이유가 있습니다. 신고가를 찍은 뒤 처음 맞는 조정은 매도보다 매수 기회인지를 먼저 판단해야 해요. 지금이 그 자리입니다. 이틀 전인 7월 8일 S-OIL은 신고가 14만 원을 찍었습니다. 유가 반등과 정제마진 회복 기대감으로 빠르게 오른 자리예요. 그저께는 공매도 잔고 비중이 13.09%에서 7.57%로 급감했습니다. 대규모 숏커버링이 터진 거예요.
S-OIL은 사우디 아람코가 63.4% 지분을 보유한 국내 유일의 아람코 계열 정유사입니다. 샤힌 프로젝트가 올해 안에 상업 가동을 목표로 하고 있어요. 샤힌 프로젝트가 가동되면 에틸렌 크래커와 고부가가치 석유화학 제품 생산 능력이 대폭 확대됩니다. 수익 구조가 단순 정유에서 고부가가치 화학으로 바뀌는 거예요. 7월 24일 2분기 실적 발표도 예정되어 있습니다. 중동 리스크가 변수이지만, 국제 유가가 안정되고 정제마진이 회복되면 S-OIL은 직접 수혜를 받는 구조예요. 사우디 아람코와의 연결고리가 원유 공급 안정성을 뒷받침하고 있습니다.
차트에 들어가기 전에 먼저 말씀드릴 게 있습니다. 그저께 금요일 두산에너빌리티 자리를 잡아드렸는데, 그 종목은 79,600원에서 두 목표가를 모두 달성했습니다. 문자 받아보신 분들께 진심으로 축하드립니다. 이런 기회는 또 나옵니다. 지금 함께하고 싶으신 분들은 제 개인번호 010-8019-7393으로 'S-OIL' 문자만 보내 주세요. 그저께 기준 방어선, 목표 구간, 추격 여부를 정리해서 보내 드리겠습니다. 100% 무료니 부담 없으셔도 됩니다.
자, 차트로 들어갑니다. 그저께 캔들을 보면, 시가 131,500원에서 출발해 고가 134,800원까지 올랐다가 저가 128,000원까지 밀린 뒤 131,900원에 마감했습니다. 위꼬리와 아래꼬리가 달린 변동성 큰 캔들이에요. 신고가 이후 조정받는 자리에서 외국인과 기관이 받아내면서 방향을 탐색 중인 모습입니다.
거래량을 보시죠. 그저께 거래량은 44만 4천여 주로, 전일보다 약간 적게 돌았습니다. 공매도 비중이 7.57%로 급감했고, 누적 공매도 잔고는 314만여 주입니다. 이 물량이 커버링되면 반등 탄력이 붙을 수 있어요.
수급을 보겠습니다. 그저께 장 마감 기준으로 외국인이 11,371주, 기관이 3,053주를 순매수했습니다. 소량 순매수예요. 개인이 15,313주를 던졌는데 외국인과 기관이 받아냈습니다. 신고가 이후 개인의 차익 실현을 외국인과 기관이 흡수하고 있는 구도예요. 이 수급 구도가 이어지면 방어선이 형성됩니다.
6월 26일 최저 9,400원에서 신고가 14만 원까지 약 55% 상승한 종목이 신고가 이후 첫 조정을 받고 있는 자리입니다. 외국인과 기관이 이 조정을 기다렸다는 해석도 가능합니다.
S-OIL은 사우디 아람코 63% 최대주주를 두고, 안정적인 원유 공급망과 정제마진을 보유한 국내 정유 대장주입니다. 샤힌 프로젝트가 가동되면 에틸렌과 고부가 석화 제품 비중이 25%로 확대돼요. 수익 구조가 단순 정유에서 고부가가치 화학으로 바뀌는 셈입니다. 6월 26일 최저 9,400원 대비 그저께 최저 131,900원 기준으로 약 46% 반등해 있는 상태입니다.
7월 24일 2분기 실적 발표가 다음 방향을 결정할 핵심 이벤트입니다. S-OIL은 하루 66만 9천 배럴의 원유 정제 능력을 보유하고 있어요. 국내 정유사 중 최고 수준의 고도화 설비 경쟁력을 갖추고 있습니다.
매물대를 짚어 보겠습니다. 그저께 종가 131,900원이 속한 구간은 약 13만 원에서 14만 원 사이로, 거래량 비중이 약 10.3%입니다. 핵심 저항은 그저께 고가 134,800원이고, 신고가 14만 원을 재돌파하면 상승 탄력이 달라집니다. 반대로 그저께 저가 128,000원이 깨지면 조정이 더 깊어질 수 있어요. 128,000원이 핵심 방어선입니다.
정리하면, 128,000원을 지켜주면 신고가 재도전이 가능하고, 7월 24일 실적이 시장 예상을 상회하면 위로 탄력이 붙을 수 있습니다. 아까 말씀드린 두산에너빌리티 사례처럼 기준을 명확히 하고 대응하시면 됩니다. 타점, 방어선, 목표 구간, 추격 여부를 지금 궁금하신 분들은 제 개인번호 010-8019-7393으로 'S-OIL' 문자만 남겨 주세요. S-OIL 대응 기준을 딱 정리해서 보내 드리겠습니다. 상승시그널 TV였습니다. 다음 영상에서 또 뵙겠습니다.




Comments 0