원문 보기
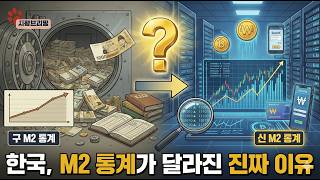
안녕하세요. 최근 환율을 보고 많은 얘기를 하고 있습니다. 한국에서 통화형 M2를 풀어서 유동성을 공급하고 적자 국채를 발행해서 달러 인덱스가 계속 이렇게 하락하는데도 불구하고 반대로 원 달러 환율은 상승하고 있다고 얘기하고 있습니다. 최근 정부에서는 통화량이 많이 시중에 공급되어서 즉 M2 통화량이 미국 대비 많이 늘어나서 원화 가치가 바닥이 된게 아니다. 이렇게 얘기하고 있습니다. 과연 M2 통계가 어떻게 바뀌었는지 그리고 왜 이게 유동성 착시 현상을 만드는지 부동산 주식 관점에서 한번 알아보겠습니다. 먼저 기사를 보시면 작년 10월에 통화량 증가율이 8.7%에서 7%에서 5.2%로 감소했습니다.
그 이유는 유동성 통계를 개편했기 때문인데요. 광위 통화량 M2에서 가격 변동성이 큰 투자량 수익 증권을 제외하기로 했습니다. 기존 M2에서는 현금, 전기 예금뿐만 아니라 펀드, ETF 같은 금융 투자 상품도 포함되어 있었습니다. 하지만 이제는 가격이 크게 흔들리는 자산은 통화하기보다 투자 자산에 가깝다라는 기준을 적용한 겁니다. 그래서 같은 달을 놓고 봐도 새로운 통화 기준으로 보시면 10월 기준 4,56조원으로 기존 4,46조 대비해서 약 10% 이상 하락하게 된 겁니다. 같은 달을 놓고 봐도 새 기준을 적용함에 따라서 증가율도 크게 낮아진 겁니다.
여기서 중요한 포인트는 돈이 사라진게 아니라 다만 분류표에서 뺐을 뿐입니다. 즉 착취한 상항을 만든 거죠. 그러면 여기서 많은 오해가 있는데 IMF가 2026년부터 갑자기 기준을 바꿨다 이렇게 얘기할 수 있는데 그게 아니라 IMF 통화 금융 통계 기준은 이미 2016년에 개정되었습니다. 다만 IMF에서는 각국 금융 구조에 맞춰서 점진적으로 반영하라는 그런 방향성을 줬고요. 한국은 그동안 유동성을 넓게 보자는 입장을 유지해 왔습니다. 하지만 자산 시장 규모가 커지고 ETF 펀드 비중도 급증하고 최근 원화 가치가 하락한게 엠투 통화량이 미국 대비에서 두 배 이상 늘어났다.
이런 주장이 제기되면서 뒤늦게 국제 기준을 반영한 겁니다. IMF 계정 매뉴얼에 따라서 통화 통계 경제 주체 부문을 국민 개정 체계에 맞춰 변경하고 기타 금융 기간 세분할을 진행했다. 즉 투자 펀드 지분 중동성이 높은 수익 증권을 M2에서 제외한다는 겁니다. 자, 같은 시점으로 그래프로 비교해서 나누어 보면요. 증가율과 GDP 대비 비율입니다. 통계상에는 새로 적용한 기준에 따라서 증가율이 현저하게 줄어듬을 알 수 있습니다. 그리고 GDP 대비 비율도 새로 적용한 기준으로 보면 M2 증가세가 둔화된 것을 볼 수 있습니다. 결국 정부는 유동성을 안정적으로 공급했고 유동성 공급이 워낙 같이 급락을 일으키지 않았다 이렇게 얘기하고 싶은 겁니다.
하지만 유동성이 줄어들었던게 아니라 유동성 일부가 통계에서 안 보이게 된 결과입니다. 돈의 흐름은 그대로 측정 방식만 바뀐 겁니다. 이렇게 한 이유가 뭘까요? 기사를 보시면 한국은행은 M2 중세로 시중 유동성이 과도하게 풀려서 수도권 아파트 높은 상승세와 고율을 야기하고 있다는 주장에 대해서 아까 그래프로 보여 드렸듯이 실물 자산과 자산 시장 성장세를 고려할 때 과도한 수준으로 보기 어렵다. 즉 직값 상승을 붙이고 고환율을 이야기했다는 주장을 정면에서 반박한 겁니다. 결국 내탓 아니다를 시전하고 있고요. 주택 가격이 상승한 이유는 공급 부족과, 똘똘한 한체 선호 의식, 그리고 특정 지역의 가격 상승 기대와 수요 쏠림.
또한 고안율은 국민들이 해외 증권 투자를 확대했기 때문이다. 결국 한국은행은 실수한게 없고 내 탓이 아니다. 이렇게 얘기하고 있는 겁니다. 과거에는 이런 공식이 잘 맞았습니다. M2가 늘면 집값도 오르고 M2가 둔화되면 집값이 꺾인다고요. 하지만 이제 이런 공식은 M2 중열이 주로 들고 유동성이 주로든 것처럼 보여도 실제로 부동산 시장을 볼 때 가격 대출 준가율과 주담대 신규 취급액 그리고 전세 자금 대출이 줄지 않았다면 실제로 큰 변화가 없는 거고요. 앞으로 부동산은 M2보다 가게 대출 흐름 그리고 DSR LTB 규제 강도 신규 주담대 대출 속도를 봐야 됩니다.
그러면 주식 시장에서는 착시 현상이 더 클 수 있습니다. 왜냐하면 주식으로 들어가는 자금의 상당 부분이 ETF기 때문입니다. 이제 앞으로 이런 장면이 나올 수도 있습니다. 주가가 이렇게 고공 행진하고 있는데 M2는 증가율이 상대적으로 적다. 사람들은 그럼 생각할 수 있습니다. 유동성 장소도 아닌데 왜 주식이 오르지? 사실은 유동성이 줄어든게 아니라 유동성 일부가 통계에서만 빠졌기 때문인데요. 그래서 앞으로 주식은 M2보다 ETF 자금 유입 그리고 증권사의 예탁금 그리고 신용 장고 외국인 수급을 보는게 더 정확할 수 있습니다. 정리하자면 통화율 증가율이 감소되어서 돈이 줄어든게 아닙니다.
다만 바라보는 기준이 바뀐 거죠. 그래서 앞으로는 부동산은 대출 흐름을 보고 주식은 자금 흐름을 보고 시장 금리를 볼 때는 통계를 한 번 더 의심하면서 봐야 됩니다. 이걸 모르고 시장을 단순하게 보면 약간 이해 상충이 될 수 있습니다. 어쨌든 IMF 기준을 맞춰서 가고 있으니 나쁘다고는 볼 수 없지만 어쨌든 한국은행 이창용 총재가 원화 같이 하락과 일부 지역 부동산 가격 상승이 내탓이 아니다.이 주장을 하지 않기 위해 이런 프레임을 하나 더 만든 거고요. 판단은 여러분의 몫시겠죠. 현가의 내용이 괜찮으셨다면 구독과 좋아요 부탁드릴게요. 안녕.






Comments 0