저자: 빈센트 · 한국인
요약 보기
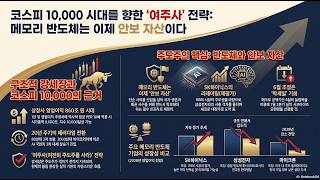
AI 메모리 슈퍼사이클을 기대값 관점에서 점검한 영상이다. 결론: SK하이닉스 등 메모리 섹터는 단순 소비재 부품에서 국가 필수 인프라(안보자산)로 성격이 바뀌었고, 밸류에이션을 새로 매겨야 하는 구조적 리레이팅 구간이라는 주장. 근거 데이터: 블룸버그 EPS 상향 조정치, 반도체 수출 비중 42% 돌파, 하이퍼스케일러 장기 공급 계약(LTA) 데이터가 함께 움직인다고 제시. 거시 분석: 기존 PC·모바일 3~4년 교체 주기와 달리 AI 인프라 수요와 LTA가 병목을 만든다고 설명. SK하이닉스 이익 궤적이 경쟁사와 크게 벌어져 1등과 후발주자 격차가 고착화된다고 봄. 고금리·인플레이션 등 하방 리스크는 인정하나 이미 가격에 반영됐고, AI발 장기 디플레이션 효과와 2~3분기 실적 모멘텀이 이를 압도한다고 주장. 미국 경제축이 소비에서 자본투자로 이동하는 흐름을 메모리 기업의 하방 방어선으로 봄. 실전 전략: 익절·손절 룰을 진입 전에 설정하고 기대값을 계산할 것을 강조. 메모리 레버리지 ETF(반도체 종목 비중 10% 유지 조건 언급)는 변동성 증폭으로 리스크가 크다고 경고. 매크로 변동성이 큰 시기에는 자본을 1등 기업에 집중하라는 입장. 핵심 용어: LTA(구속력 있는 장기 공급 계약), 안보자산(강대국이 확보해야 하는 생명줄로서의 칩), 기대값(상승·하락 시나리오 확률 가중 합). 마지막으로 과거 구조 변화의 기대값을 과소평가했던 경험을 언급하며 지적 겸손을 강조하고, 시청자에게 하방 리스크 통제 방법을 댓글로 공유하도록 요청. 영문 매크로 내레이션(영어 요약 포함)이 이어진다고 예고.
다듬은 글
안녕하십니까? 23년차 실전 투자자이자 여러분의 퀀과 바람돌이입니다. 제 철학 잘 아시죠? 내 돈은 내가 지킨다. 매일 쏟아지는 자극적인 뉴스 속에서 내 자본을 지켜내려면 감정은 철저히 배제하고 확률적 우위에 기반한 시각을 가져야 합니다. 오늘은 하나증권 빈센트 애널리스트의 관점을 바탕으로, 현재의 AI 메모리 슈퍼사이클을 기대값이라는 냉혹한 수학적 렌즈로 들여다보겠습니다. 막연한 두려움을 거두고 펀더멘털의 진짜 방향을 저와 함께 확인하시죠. 오늘 짚어볼 여섯 단계 핵심 아젠다입니다. 화려한 장밋빛 전망이나 무조건적인 상승을 외치기보다는, 어떤 논리와 리스크 관리를 거쳐 결론에 도달하는지 그 의사결정 프로세스에 집중해 주시기 바랍니다.
역사적 고점에서 주식을 매수하는 데 대한 공포, 저 역시 뼈저리게 잘 압니다. 하지만 지금은 막연한 두려움 대신 하드 데이터에 기반한 현실 점검이 우선되어야 할 때입니다. 수많은 기관 리포트를 관통하는 결론은 이렇습니다. SK하이닉스로 대표되는 메모리 섹터가 과거의 변동성 심한 단순 소비재 부품에서 벗어나, 이제는 국가 단위의 필수 인프라로 성격이 완전히 바뀌었다는 것입니다. 이것은 일시적인 반등이 아니라, 기업의 밸류에이션 자체를 새로 매겨야 하는 구조적 리레이팅 구간에 진입했음을 강하게 시사합니다.
화면에 정리해 드린 데이터 소스 표를 한번 보시겠습니까? 블룸버그의 EPS 상향 조정치, 반도체 수출비중 42% 돌파, 그리고 하이퍼스케일러들의 장기 공급 계약 데이터까지. 이 숫자들이 함께 움직인다는 사실이 의미하는 바는 무엇일까요? 지금의 랠리는 단순한 기대감이 아니라, 압도적인 실적이라는 펀더멘털에 단단히 뿌리를 내리고 있다는 수학적 증명입니다.
이번 사이클은 과거와 무엇이 그렇게 다르길래 다들 패러다임의 전환이라고 부를까요? 논리의 사슬을 하나씩 풀어 보겠습니다. 제가 헤지펀드 매니저로 일하면서 가장 피곤했던 것이 바로 3~4년짜리 PC나 모바일 교체 주기였습니다. 비가 와야만 농사를 짓는 천수답 구조였던 것이죠. 그런데 새로운 패러다임은 완전히 다릅니다. AI 인프라 구축이라는 거대한 수요가 LTA, 즉 장기 공급 계약이라는 튼튼한 방패막을 두르고 구조적인 병목 현상을 만들어 내고 있습니다. 전혀 다른 게임입니다.
블룸버그 컨센서스 차트를 보시면 직관적입니다. SK하이닉스의 이익 궤적이 경쟁사들과 완전히 동떨어져서 올라가고 있죠. 이것은 단순히 돈을 잘 번다는 뜻이 아닙니다. 1등 기업과 후발주자 사이의 기대 격차가 향후 몇 년간 뒤집기 어려운 수준으로 고착화될 것이라는 중요한 시그널입니다.
매크로 변수들도 보시죠. 고금리와 인플레이션은 분명한 하방 리스크입니다. 하지만 스마트머니는 이미 이것을 가격에 상당 부분 반영해 두었습니다. 오히려 AI가 가져올 장기적 디플레이션 효과나 눈앞에 다가온 2분기, 3분기 실적 모멘텀이 이런 거시적 공포를 넉넉히 압도하고 있습니다. 특히 미국의 경제축이 소비에서 자본 투자로 묵직하게 옮겨 가는 흐름 자체가 우리 메모리 기업들에게는 든든한 하방 지지선이 되어 줍니다.
거시 이론은 충분히 보았으니, 이제 하방 리스크를 철저히 통제하면서 확률적 우위를 점할 수 있는 실전 원칙으로 넘어가 보죠.
프로들은 결과를 맹신하지 않습니다. 의사결정의 과정, 즉 process over outcomes에 집중합니다. 주도주를 살 때도 진입 전에 반드시 본인만의 명확한 익절과 손절 원칙을 세우십시오. 감정적 확신에 기대지 말고 냉정하게 기대값을 계산해야 합니다. 특히 지금처럼 매크로 변동성이 극심할 때는 자본을 가장 확실한 1등 기업에 집중시켜야 포트폴리오를 단단하게 방어할 수 있습니다.
여기서 숫자 10을 꼭 기억하셔야 합니다. 요즘 반도체 종목 레버리지 ETF에 관심 많으시죠? 기초자산이 시가총액 비중 10%를 꾸준히 유지해야 상품이 굴러가기 때문에, 사실상 삼성전자와 SK하이닉스만 가능한 게임입니다. 하지만 레버리지는 표준편차, 즉 변동성을 극단적으로 증폭시킵니다. 기대값이 높은 만큼 하방 리스크 관리에도 거의 편집증에 가까운 주의를 기울여야 한다는 사실을 잊으시면 안 됩니다.
시장을 퀀트의 잣대로 정밀하게 타격하기 위해, 이 패러다임 전환을 지배하는 필수 용어들을 짚고 가겠습니다.
첫째, LTA, 장기 공급 계약입니다. 이것은 나중에 물건을 사겠다는 느슨한 약속이 아닙니다. 하이퍼스케일러들이 자기 자본을 선제적으로 투입해 설비를 짓게 만드는 강력한 구속력을 가진 계약입니다. 메모리 산업 특유의 악명 높던 부웸-버스트 사이클을 부드럽게 펴 주는 일등 공신이죠.
둘째, 안보 자산입니다. 반도체는 이제 흔한 상업용 부품이 아닙니다. 강대국들이 지정학적 패권을 유지하기 위해 어떤 희생을 치르더라도 움켜쥐어야 하는 생명줄이 되었습니다. 가격이 비싸다고 안 사는 것이 아니라, 부르는 게 값이 되더라도 확보해야 하는 자산으로 격상되었다는 뜻입니다.
셋째, 기대값(expected value)입니다. 프로 투자자는 시장에서 100% 확실한 정답을 찾는 헛된 노력을 버립니다. 대신 상승과 하락의 모든 시나리오에 확률을 곱해 수학적 엣지를 도출하죠. AI라는 새로운 국면에서 과거의 사이클을 잣대로 두려워하기보다, 철저히 기대값을 계산하고 주도주에 올라타는 것이 확률적으로 압도적인 우위에 있습니다.
시장에서 수십 년을 구르며 얻은 제 하방 방어 원칙 하나를 공유할까 합니다. 바로 지적 겸손입니다. 빈센트 애널리스트가 남긴 코멘트가 뼈를 때리지 않습니까? 저 역시 얄팍한 경험과 편견으로 구조적 변화의 기대값을 과소평가했던 뼈아픈 오판들이 있었습니다. 우리가 한 번도 가 보지 않은 AI라는 거대한 미지의 영역 앞에서는, 스스로의 한계를 겸허히 인정하고 유연해지는 것이 내 자본을 지키는 첫걸음입니다.
여러분은 어떠신가요? 이런 거대한 슈퍼사이클 속에서 주도주 비중을 크게 실을 때, 하방 리스크를 통제하기 위해 본인만의 어떤 엄격한 원칙을 적용하고 계신가요? 여러분의 방어 전략을 댓글로 꼭 공유해 주시기 바랍니다.
이어서 글로벌 기관 투자자들은 이 현상을 어떻게 바라보는지, 월가 수준의 매크로 뷰를 담은 영문 에세이 나레이션이 진행됩니다. 끝까지 놓치지 마시기 바랍니다.
---
The memory semiconductor landscape is no longer bound to a predictable consumer electronics cycle. Make no mistake: we are witnessing a profound structural evolution.
The core institutional thesis is clear. Advanced chips have undeniably transitioned into non-negotiable national security assets. This is driven by the massive deployment of long-term agreements, through which hyperscalers are effectively underwriting the capital expenditures. This profoundly smooths out the historical boom-and-bust volatility, making earnings visibility drastically outweigh any short-term macro noise. In this context, the expected value heavily favors the leading market innovators, those capable of surviving and compounding in an era of uncharted structural change.
For investors, the mandate is to aggressively prioritize process over outcomes. Focus deeply on managing downside risk while systematically exploiting the asymmetric expected value.
The paradigm has shifted. Is your portfolio still anchored in the past? Keep managing your risk, and I will see you in the next deep dive.


Comments 0