저자: 미상 · 한국인
요약 보기
AMD가 첫 목표가 600달러를 돌파했으며 다음 목표는 1,000달러라는 전망. AI GPU 시장이 2028년경 약 1조 달러로 성장하고 AMD가 10%를 점유하면 AI GPU 매출 1,000억 달러가 가능하다고 주장. OpenAI·Meta·Anthropic 대형 계약이 근거로 제시됨. EPS 30달러 이상과 약 33배 밸류에이션 시 주가 약 1,000달러 시나리오. 단, 계약의 실제 매출화와 AI 설비투자 지속이 전제이며 현재 주가에 높은 기대가 반영돼 있다는 리스크도 언급.
다듬은 글
AMD가 드디어 첫 번째 목표였던 600달러를 돌파했습니다. 그런데 이번에도 여기서 끝이 아니라고 봅니다. 다음 목표는 무려 1,000달러입니다. 현재 수준에서 약 67% 더 오를 수 있다는 매우 강한 전망입니다. 현재 시장의 평가도 상당히 강합니다. 시킹알파 퀀트 등급은 4.99점으로 강력 매수, 월가 애널리스트 평가 역시 4.5점으로 강력 매수입니다. 특히 퀀트에서는 성장성 A, 수익성 A+, 모멘텀 A+를 받고 있습니다. 그런데 이미 AMD 주가는 최근 6개월 동안 세 배 이상 올랐습니다. 이렇게 많이 오른 주식이 어떻게 다시 1,000달러까지 갈 수 있다는 걸까요?
이번 분석의 핵심은 의외로 간단합니다. AMD는 엔비디아를 이길 필요가 없습니다. AI GPU 시장 자체가 워낙 빠르게 커지고 있기 때문에, AMD가 이 시장의 일부만 가져와도 지금과는 완전히 다른 회사가 될 수 있다는 겁니다.
저자는 이전부터 AMD의 첫 번째 목표 주가로 600달러를 제시해 왔습니다. 중요한 배경에는 오픈AI와의 대형 AI 칩 계약이 있었습니다. AMD는 오픈AI와 100억 달러 이상의 AI 칩 매출을 위한 계약을 체결했고, 계약에는 AMD 주가가 600달러에 도달하는 것을 마지막 물량의 행사 조건으로 하는 워런트도 포함됐습니다.
하지만 계약 발표 직후 주가가 곧바로 600달러로 간 것은 아닙니다. 한때 다시 200달러 아래까지 내려가기도 했습니다. 이후 상황이 달라졌습니다. AMD는 메타와도 MI450 칩 플랫폼을 중심으로 최대 6GW 규모의 AI 칩 공급 계약을 확보했습니다. 여기에 앤트로픽과도 계약했습니다. 2027년 상반기 1GW를 시작으로 총 2GW 규모의 AI 칩을 공급하는 계약입니다. 즉 오픈AI에 이어 메타와 앤트로픽까지 대형 AI 고객들이 붙기 시작한 겁니다.
특히 메타의 AI 에이전트 '뮤즈'도 중요한 변수로 떠올랐습니다. 기사에서 인용한 자료에 따르면, 뮤즈 모바일 앱은 출시 후 첫 12일 동안 미국과 캐나다에서 같은 출시 초기 기간의 챗GPT보다 많은 다운로드를 기록했습니다. 뮤즈가 실제로 크게 성장한다면 메타가 필요로 하는 AI 추론 인프라도 함께 커질 가능성이 있고, AMD는 이미 메타와 대규모 AI 칩 계약을 맺고 있습니다.
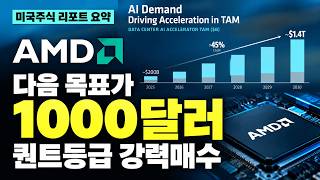
1,000달러 전망에서 더 중요한 것은 개별 고객이 아니라 시장 전체의 크기입니다. AMD는 2030년까지 AI 데이터센터 가속기 시장이 무려 1조 4천억 달러 규모로 성장할 것으로 전망하고 있습니다. 여기에 데이터센터 CPU 시장 2,200억 달러와 클라이언트·임베디드 시장까지 합치면, AMD가 바라보는 전체 시장은 최대 2조 달러에 달합니다.
이 숫자가 중요한 이유는 AMD가 엔비디아를 꺾고 AI GPU 시장 1위가 될 필요가 없기 때문입니다. AI GPU 시장이 2028년경 약 1조 달러까지 성장한다고 가정해 보겠습니다. AMD가 여기서 10%만 가져와도 연간 1,000억 달러의 AI GPU 매출이 가능합니다. 점유율 5%포인트만으로도 2028년 약 500억 달러, 2030년에는 최대 700억 달러의 매출이 추가될 수 있다는 계산입니다. 결국 시장이 워낙 커지기 때문에 AMD가 엔비디아의 점유율을 전부 빼앗아 올 필요가 없다는 것입니다.
저자가 예상하는 AMD의 매출 구조를 보면 더 이해하기 쉽습니다. AI GPU 1,000억 달러, 서버 CPU 400억 달러, 클라이언트와 게이밍·임베디드 200억 달러를 합치면 총 매출은 1,600억 달러입니다. 여기에 오픈AI, 메타, 앤트로픽 계약이 있습니다. 저자는 이들 세 고객으로부터 각각 연간 200억 달러 이상의 매출 잠재력이 있다고 보고 있습니다.
AMD가 1,000달러에 도달할 수 있느냐를 결정하는 다음 숫자는 주당순이익(EPS)입니다. AMD는 기존에 5년 안에 EPS 20달러 이상을 목표로 제시했습니다. 현재 애널리스트 컨센서스 역시 2028년 EPS를 22달러 이상으로 보고 있습니다.
이번 분석의 저자는 AI 매출이 예상보다 빠르게 현실화된다면 AMD의 EPS가 30달러 이상, 나아가 더 높은 수준으로 갈 가능성을 보고 있습니다. 실제로 기사에 따르면 뱅크오브아메리카는 2028년 AMD의 EPS를 24달러 이상으로 전망하면서 목표 주가를 720달러까지 제시했습니다. 하지만 이번 분석은 여기서 한 단계 더 나아갑니다. AMD가 EPS 30달러를 달성하고 여기에 약 33배의 밸류에이션을 적용받는다면, 주가는 약 1,000달러가 됩니다.
즉 이번 1,000달러 전망은 단순히 "AI니까 더 오른다"는 이야기가 아닙니다. 논리는 명확합니다. AI GPU 시장이 1조 달러 규모로 성장하고, AMD가 약 10%를 확보해 AI GPU 매출 1,000억 달러를 만들고, 그 성장이 EPS 30달러 이상으로 연결된다면 1,000달러가 가능하다는 시나리오입니다.
다만 여기에는 중요한 조건이 있습니다. AMD가 실제로 계약을 매출로 만들어 내야 합니다. 오픈AI와 메타에 약속한 대규모 AI 칩 물량을 제대로 공급해야 하고, 앤트로픽 계약 역시 실제 매출로 이어져야 합니다. 또 AI 데이터센터 건설이 늦어지거나 기업들의 AI 설비 투자가 둔화된다면 AMD의 매출 성장 시점도 뒤로 밀릴 수 있습니다.
기사에서는 오라클이 운영하며 오픈AI의 데이터센터 용량을 제공하는 '프로젝트 스타게이트'의 문제가 AMD 매출을 지연시킬 가능성도 위험 요인으로 언급했습니다. 이미 현재 주가는 앞으로 상당한 이익 성장을 기대하고 있기 때문에, 실제 성장이 기대에 미치지 못하면 주가 역시 크게 흔들릴 수 있습니다.
특히 1,000달러는 기본 시나리오라기보다, AMD가 AI 시장 성장과 대형 계약을 성공적으로 현실화했을 때 가능한 매우 강한 강세 시나리오로 보는 것이 맞습니다.
결국 이번 분석의 핵심은 하나입니다. AMD는 엔비디아를 이길 필요가 없습니다. 1조 달러가 넘는 AI GPU 시장에서 일정 수준의 점유율만 확보해도 AMD의 AI GPU 매출은 지금과 완전히 다른 규모로 성장할 수 있습니다.
첫 번째 목표였던 600달러는 이미 달성했습니다. 이제 1,000달러를 결정하는 것은 시장의 크기보다 AMD의 실행력입니다. 현재 시킹알파 데이터에서도 시장의 기대는 상당히 강합니다. 퀀트 등급은 4.99점 강력 매수, 월가 역시 4.5점 강력 매수입니다. 다만 밸류에이션은 C로, 이미 높아진 주가에 대한 가격 부담도 함께 확인할 필요가 있습니다. 성장성, 수익성, 모멘텀과 밸류에이션을 함께 비교해 보면, 단순히 목표 주가만 보는 것보다 현재 주가에서 매수를 판단하는 데 더 많은 정보를 얻을 수 있습니다.



Comments 0