
저자: MdiWorld · 한국인
요약 보기
SK이노베이션이 87,700원 바닥 후 16만원 부근까지 상승, 현재 149,600원 조정 중이며 외국인·기관 누적 매집을 근거로 전고점 돌파와 목표가 17만원 재돌파를 주장. 배터리 흑자전환·정유 호조·SK E&S 합병을 모멘텀으로 제시. 또한 한 달 내 3배 상승 가능성을 주장하는 별도 종목을 언급하며 개인 번호 문자 신청 및 유료 리딩을 유도함.
다듬은 글
개요
SK이노베이션 주주 여러분, 반갑습니다. 구독자분들은 아시겠지만 제가 SK이노베이션을 들고 온 건 지금이 중요한 기점이기 때문입니다. 오늘 영상에서 다룰 내용을 정리하면, 이 종목은 목표가 도달 전까지 보유하시면 되고, 최고점 목표가도 함께 짚어 드리겠습니다. 추천드린 주력주 SK이노베이션과 다른 보유 종목들도 지금까지처럼 그대로 들고 계시면 됩니다. 계획이 바뀌면 영상에서 따로 말씀드리겠습니다.
차트 흐름과 저점 형성
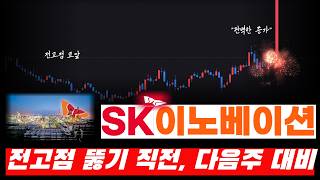
자, 그럼 차트와 수급을 보면서 기술적 분석을 해 보겠습니다. SK이노베이션은 지난 6월 26일 연중 최저점 87,700원에서 바닥을 확실히 다진 뒤 강한 턴어라운드를 보여 주며 최근 16만 원 선까지 가파르게 오르는 대세 상승 랠리를 펼쳤습니다. 3월 3일 기록한 연중 최고점 16만 6,000원 대비로는 얕은 조정을 거치며, 10월 13일 금요일 14만 9,600원 부근에서 건전한 눌림을 진행 중입니다. 최저점 대비 70% 이상 오른 뚜렷한 우상향 추세를 유지하고 있고, 깊은 가격 조정으로 매물 부담을 소화한 뒤 전고점 돌파를 향한 2차 상승 에너지를 응축하는 흐름입니다.
단기 캔들과 매물 소화
최근 주가는 10월 초 16만 원을 강하게 돌파한 뒤 단기 차익 실현 매물을 소화하며 하방 경직성을 다지고 있습니다. 오늘 오전 기준 전일 대비 -2.09% 하락한 149,600원에 거래 중이며, 시가 149,600원에서 출발해 장중 155,000원까지 위쪽 매물을 강하게 밀어내는 모습도 보였습니다. 14만 원 후반대에서 대기 매수세가 들어오며 하락폭을 제한하고 있어, 급등 후 숨 고르기를 하며 다시 상승 추세로 돌아가기 위한 전형적인 눌림목 패턴이 나오고 있습니다.
수급 동향
수급에서 가장 중요한 부분은 외국인과 기관의 매집입니다. 최근 한 달간 개인이 28만 9,000주 넘게 매도하며 물량을 털어내는 동안, 외국인은 18만 주, 기관계는 10만 8,000주 이상을 순매수하며 유통 주식을 강하게 잠가 왔습니다. 주가가 급등한 10월 2일에는 외국인이 10만 주 넘게 순매도하며 상승을 주도했지만, 조정을 받은 10월 8일에는 기관계가 8만 5,000주, 10월 10일에는 2만 주 이상을 순매수하며 하방을 방어했습니다.
매물대와 목표 구간
차트상 12만 5,400원에서 13만 1,380원 구간의 두터운 매물대를 뚫어 내며, 이 구간이 주가 하방을 받치는 지지선으로 바뀌었습니다. 현재 위쪽의 단기 저항을 소화하고 15만 원 선에 안착한다면, 16만 6,000원 전고점까지 상단 매물대가 얇게 분포해 있어 상승 탄력이 붙을 가능성이 높아 보입니다.
종합 의견
정리하면, SK이노베이션은 8만 7,700원 최저점을 바닥으로 외국인과 기관이 29만 주에 가까운 물량을 누적 매집하며 14만 원대 중후반에 베이스를 구축했고, 전고점 돌파 궤도에 올라섰다고 판단합니다. 제가 제시하는 가격대에서 분할로 접근하고 목표가까지 기다리시면 좋은 결과를 기대할 수 있습니다.
※ 목표가 확인과 소식 수신을 원하시는 분은 방송에 나온 번호로 문자를 남겨 주시면 됩니다. 다만 이는 특정 종목의 매수·매도를 권유하는 것이 아니며, 투자 판단과 책임은 본인에게 있습니다.
펀더멘털 모멘텀
SK이노베이션은 정유와 윤활유 사업의 탄탄한 현금창출력을 바탕으로, 기업가치를 짓누르던 배터리 사업까지 턴어라운드에 성공하며 글로벌 종합 에너지 및 배터리 업체로서 재평가받고 있다는 것이 방송의 핵심 논리입니다. 주가 상승의 근거로 세 가지가 제시되었습니다.
첫째, SK On의 영업이익 흑자 전환입니다. 대규모 투자로 적자를 이어 오던 배터리 자회사가 원가 절감, 수율 안정화, ESS 판매 확대 등에 힘입어 2026년 2분기 8,000억 원대 영업이익을 기록하며 흑자 전환했다고 설명했습니다.
둘째, 정유 업황 호조에 따른 2분기 실적 서프라이즈입니다. 고급 윤활기유 시장의 견조한 마진과 정유 사업의 실적 개선이 더해져 2026년 2분기 연결 영업이익이 3조 4,873억 원을 기록했다고 언급했습니다.
셋째, SK E&S와의 합병 추진입니다. 우량 에너지 계열사인 SK E&S와의 합병을 통해 자산 100조 원 규모의 종합 에너지 기업으로 도약할 예정이며, LNG 밸류체인과 수소·재생에너지 포트폴리오가 결합해 시너지와 기업가치 확대가 기대된다고 설명했습니다.
투자 유의사항
이 내용은 방송 발언을 정리한 것으로, 특정 종목의 매수나 매도를 권유하지 않습니다. 방송에서 언급한 목표가, 기간별 상승률 예상, 특정 번호로의 문자 참여 유도 등은 검증되지 않은 주장이며, 투자 손실 위험이 있습니다. 투자 전에는 공시, 실적 자료, 공신력 있는 리서치를 직접 확인하시고, 본인의 투자 성향과 자금 상황에 맞게 신중히 판단하시기 바랍니다.



Comments 0